

Högsta förvaltningsdomstolen – ännu ett viktigt mål om genomsyn
Vid s.k. skatterättslig genomsyn bortser man från rättshandlingarnas (avtalets/transaktionens) rättsliga form och beskattar avtalet/transaktionen utifrån dess verkliga innebörd. Det brukar även kallas för substance over form.
Bakgrund
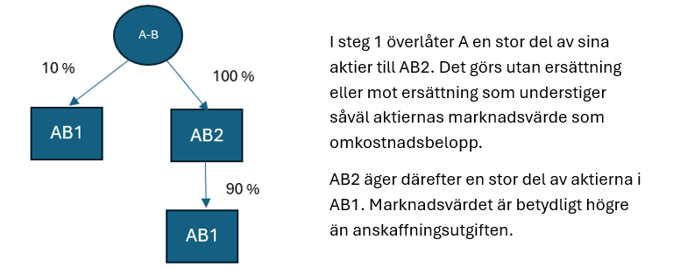
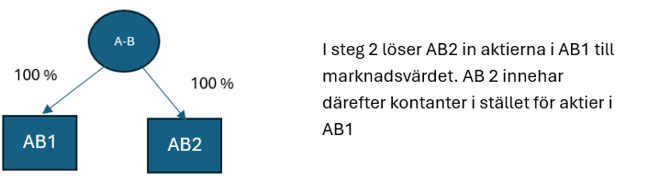
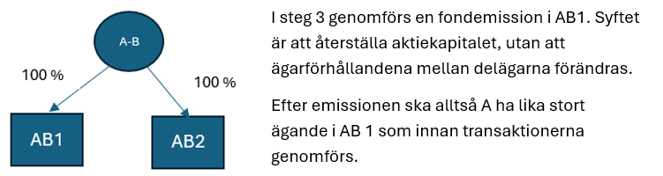
En fysisk person A begärde ett förhandsbesked om utdelningsbeskattning skulle ske efter att följande tre transaktioner hade genomförts.
Högsta förvaltningsdomstolens beslut
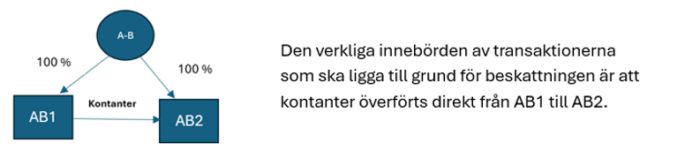
HFD såg igenom transaktionerna och fastställde att den verkliga innebörden är, och att beskattning ska ske utifrån, att kontanter överförs direkt från AB1 till AB2. I domskälen framförs att (mina fet markeringar):
”Allmänt gäller emellertid att beskattning ska ske på grundval av rättshandlingars verkliga innebörd, oavsett den beteckning de åsatts. En sådan bedömning kan avse inte bara en enstaka rättshandling utan också den sammantagna innebörden av flera rättshandlingar, särskilt när de är beroende av varandra och har ett tidsmässigt samband (se t.ex. HFD 2020 ref. 58 punkt 14 och där gjorda hänvisningar till tidigare rättsfall)”.
Vidare uttrycker HFD att ”förfarandet i målet bygger på rättshandlingar som är direkt beroende av varandra för att det avsedda resultatet ska uppnås. ”
Kortfattat har HFD jämfört resultatet av den sammantagna innebörden av flera rättshandlingar (avtal och transaktioner) med resultatet av den normala rättshandlingen. Är resultatet detsamma är den verkliga innebörden den normala rättshandlingen.
Underprisreglerna i 23 kap. IL blev inte tillämpliga
Enligt underprisreglerna är det, under vissa givna förutsättningar, möjligt att till underpris överföra en rörelse mellan två bolag, utan att ägarna utdelningsbeskattas. Det gäller inte vid överlåtelse av pengar. Det ses nämligen inte som överlåtelse av rörelse. Av denna anledning föranleder transaktionerna att A ska utdelningsbeskattas.
Analys och exempel
Tidsaspekten torde ha haft stor betydelse för HFD:s bedömning. Av domen kan det, som framgår ovan, utläsas att rättshandlingarna hade ett tidsmässigt samband. Hade transaktionerna genomförts under en period av t.ex. sex månader hade utgången kanske blivit en annan.
HFD:s bedömning torde också ha blivit en annan om resultatet av transaktionerna hade blivit mer gynnsamt genom fler affärshändelser. Det är inte möjligt i detta fall eftersom kontanter i svenska kronor inte ändras i värde oavsett antalet affärshändelser.
Är det produkter som ska överföras kan däremot resultatet bli bättre genom fler affärshändelser. Till exempel kan fler affärshändelser leda till lägre inköpskostnad än vid en direkt överföring, se exempel nedan.
Exempel
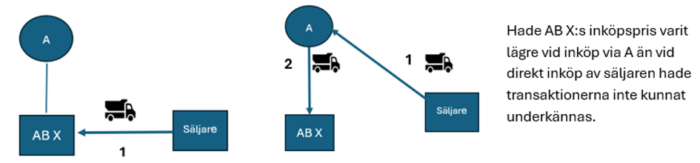
AB X har möjlighet att köpa en lastbil direkt från säljaren eller via A. Blir resultatet för AB X vid ett direkt inköp från säljaren detsamma som vid ett köp via A, torde den verkliga innebörden vara att AB X har köpt lastbilen direkt av säljaren. Om AB X:s inköpskostnad blir lägre vid köp via A, torde det inte vara möjligt att bortse från transaktionerna. Köpet från A torde i så fall ligga till grund för beskattningen.
Som konsult och företagare måste du vara uppmärksam
Skatteverket gör tyvärr alltför ofta genomsyn utan stöd i praxis eller att lämna tydliga beslutsmotiveringar. Förvaltnings- och kammarrätterna har dessutom en benägenhet att inte vilja ändra Skatteverkets beslut, oavsett hur felaktiga de är.
I ett mål som jag skrivit om gjorde kammarrätten skatterättslig genomsyn med hänvisning till förmodade skattefördelar, trots att det tydligt framgår av praxis att detta inte utgör grund för genomsyn. Ännu värre är att ingen av kammarrättens tre ledamöter hade grundläggande kunskaper i moms. Därför gissade man att företaget genomfört affärshändelserna för att kunna tillämpa vinstmarginalbeskattning i stället för allmänna momsregler. Det är naturligtvis uppenbart felaktigt.
Läs mer om hur du bör tänka och agera i artikeln Skatterättslig genomsyn – vad är det, kan det drabba mig?
Srf konsulterna tipsar: Ny blankett för sjuklönekostnader
24 september 2026Försäkringskassan har uppdaterat blanketten för arbetsgivare som ansöker om ersättning för sjuklönekostnader för en anställd med särskilt högriskskydd.
Fyra områden där redovisningsbyråerna kan stärka kvaliteten
26 augusti 2026Kvaliteten hos redovisningsbyråerna håller generellt en god nivå. Men Srf konsulternas kvalitetsuppföljningar visar också på områden där arbetssätten kan stärkas. Aktuella uppdragsavtal, hantering av räkenskapsinformation, dokumentation och arbetet mot penningtvätt är fyra områden som återkommer.
Tillbaka på kontoret? Små vanor som gör stor skillnad
25 augusti 2026Sommaren går mot sitt slut och för många väntar åter fler timmar framför datorn. Stillasittande kan bidra till stelhet och värk i rygg, nacke och axlar. Men små förändringar under arbetsdagen kan göra stor skillnad. Här får du enkla råd för en mer hållbar arbetsdag och tips om vilken hjälp som finns om besvären ändå uppstår.